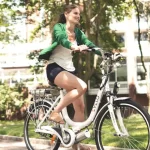
Stel je eens voor: die heerlijke wind in je haren, het gemak van heuvels die opeens vlak lijken, en het gevoel dat je de wereld op een compleet nieuwe manier ontdekt. Je droomt van een elektrische fiets. Misschien omdat je dagelijks lange afstanden moet overbruggen naar je werk, of omdat je simpelweg meer wilt genieten van de natuur zonder uitgeput te raken. De aanschaf van een e-bike is een investering in jouw vrijheid en gezondheid. Toch kan de initiële kostenpost soms een flinke hobbel op de weg lijken. Gelukkig zijn er tegenwoordig slimme manieren om deze droom werkelijkheid te maken, zonder direct je spaarrekening te plunderen. Denk hierbij aan de optie om je elektrische fiets in termijnen te betalen.
De aantrekkingskracht van de elektrische fiets
De populariteit van de e-bike groeit exponentieel, en dat is geen toeval. Het is meer dan een trend; het is een verschuiving in hoe wij mobiliteit zien. Een elektrische fiets biedt ondersteuning precies wanneer je die nodig hebt. Dit maakt woon-werkverkeer minder stressvol. Je komt fris aan op je bestemming. Bovendien maakt het fietsen toegankelijk voor een grotere groep mensen. Ook met tegenwind of een oplopende brug houdt de trapondersteuning je op schema.
Je vraagt je misschien af of zo’n moderne fiets de investering waard is. Absoluut. Denk aan de besparing op benzine of openbaar vervoer. Denk aan de gezondheidsvoordelen, want je bent nog steeds actief bezig. De keuze voor een e-bike is een keuze voor een duurzamere en gezondere levensstijl.
 Waarom gespreide betaling overwegen?
Zelfs als je de voordelen van een elektrische fiets volledig inziet, kan de aanschafprijs van een kwalitatief goed model een flinke hap uit je budget nemen. Je wilt geen concessies doen aan de kwaliteit van de accu of het frame. Een e-bike op afbetaling biedt dan een uitkomst. Het stelt je in staat om direct te genieten van jouw nieuwe aanwinst, terwijl de kosten over een beheersbare periode worden uitgesmeerd. Dit voelt vaak veel prettiger dan één keer een groot bedrag neer te leggen.
Hoe werkt een elektrische fiets op afbetaling?
Het principe van het elektrische fiets leasen of kopen op afbetaling lijkt op andere grote aankopen. Je sluit een financieringsovereenkomst af met een aanbieder. Je betaalt een vast bedrag per maand gedurende een vooraf bepaalde periode. Het is essentieel om de voorwaarden van deze financiering goed te doorgronden en te begrijpen wat de totale kosten zijn. Niet elke aanbieding is even gunstig.
VIDEO: OCCASION: Kymco Agility 2011, 17655km gelopen 749,99
Verschillende opties voor gespreide aankoop
Er zijn grofweg twee hoofdroutes als je jouw e-bike in termijnen wilt betalen. De ene route loopt vaak via de fietsenwinkel zelf, de andere via gespecialiseerde financiële dienstverleners.
- Financiering via de verkoper: Veel grotere fietsenwinkels werken samen met leasemaatschappijen. Zij bieden vaak specifieke acties aan, soms zelfs met 0% rente als je snel aflost. Dit is aantrekkelijk als je zeker weet dat je de lening binnen de looptijd kunt terugbetalen.
- Persoonlijke lening: Je kunt ook een persoonlijke lening afsluiten bij jouw eigen bank of een kredietverstrekker. Hierbij ontvang je het volledige aankoopbedrag en los je dit maandelijks af. Let hierbij goed op de rente e-bike kopen, want die kan variëren.
- Operationele leasing (e-bike zakelijk): Als je de fiets voor woon-werkverkeer gebruikt, is er mogelijk een fiscaal voordeel via je werkgever. Dit heet de fiets van de zaak. Dit valt technisch onder leasen, wat een vorm van betaling in termijnen is, maar vaak fiscaal zeer interessant voor jou.
Relevante artikelen
Verrijk je kennis over Elektrische fiets in termijnen kopen | Betaalbaar leasen met deze essentiële leesmaterialen.
- E-Carus | Trail e-Bike kopen, leasen of betalin in 3 termijnen.
- La Souris e-bike kopen of leasen? | Vanaf €999 | La Souris
Let op de kleine lettertjes
Transparantie is cruciaal bij het afsluiten van een financiering. Je wilt geen onverwachte verrassingen achteraf. Neem de tijd om de volgende punten te controleren voordat je akkoord gaat met de aankoop elektrische fiets in termijnen:
- De totale kosten: Wat betaal je in totaal, inclusief rente en eventuele administratiekosten? Dit getal moet je afzetten tegen de nieuwprijs.
- De looptijd: Hoe lang duurt het voordat de fiets volledig van jou is? Langere looptijden betekenen lagere maandlasten, maar vaak hogere totale rentekosten.
- Boete bij vervroegd aflossen: Mocht je onverwacht extra geld hebben en de lening sneller willen afsluiten, informeer dan naar eventuele boetes voor vervroegde aflossing.
De keuze voor kwaliteit bij gespreide betaling
Als je kiest voor een financiering, moet je de maandlasten kunnen dragen zonder dat dit ten koste gaat van jouw financiële stabiliteit. Maar bezuinig niet op de fiets zelf. Een goedkopere, minder betrouwbare e-bike kan je op de lange termijn meer kosten door reparaties of een snel verslechterende accu.
Kijk naar de specificaties. Hoe groot is de actieradius van de accu? Welk type ondersteuning biedt de motor? Een e-bike met middenmotor wordt vaak als comfortabeler ervaren voor langere afstanden dan een voorwielmotor. Door gespreid te betalen, kun je de kwaliteit kiezen die echt bij jouw fietsgebruik past, of je nu door de stad pendelt of weekendtochten in heuvelachtig gebied maakt. Dit is jouw investering in jarenlang fietsplezier.
Jouw persoonlijke situatie en de financiering
Ieders financiële plaatje is anders. Misschien heb je een vast inkomen uit loondienst, of misschien ben je zzp’er. De aanbieder van de financiering zal altijd een inkomenscheck doen. Zorg dat je vooraf helder hebt wat je maandelijks kunt missen. Een realistische inschatting voorkomt stress.
Denk ook na over de verzekering. Een dure elektrische fiets is een aantrekkelijk doelwit voor dieven. Wanneer je de fiets in termijnen koopt, is deze direct jouw eigendom. Je bent dan ook direct verantwoordelijk voor de verzekering. Veel aanbieders van e-bike financiering bieden de optie om direct een fietsverzekering af te sluiten. Dit biedt gemoedsrust. Je wilt niet maandenlang betalen voor een fiets die gestolen is.
Veelgestelde vragen over elektrische fiets in termijnen
Vraag: Kan ik een tweedehands elektrische fiets ook in termijnen kopen?
Antwoord: Dit hangt sterk af van de verkoper. Grote dealers bieden dit vaak aan voor nieuwe modellen. Voor tweedehands modellen, vooral via particulieren, is directe betaling de norm. Soms kun je hiervoor een persoonlijke lening afsluiten bij je bank.
Vraag: Hoe lang duurt het voordat ik de e-bike daadwerkelijk in gebruik kan nemen?
Antwoord: Zodra de financieringsovereenkomst is goedgekeurd en ondertekend, is de aankoop rond. Bij de meeste financieringsopties kun je de fiets direct meenemen of kort daarna ophalen zodra de eerste betaling of afspraak is vastgelegd.
Vraag: Wat gebeurt er als ik een termijnbetaling een keer niet haal?
Antwoord: Neem direct contact op met de kredietverstrekker. Vaak zijn er regelingen mogelijk, maar te laat betalen kan leiden tot verhoging van de rente of administratiekosten. Dit is waarom je vooraf een realistisch budget moet vaststellen.
Vraag: Is de rente bij het kopen van een e-bike op afbetaling altijd hoog?
Antwoord: Nee. Er zijn vaak acties met 0% rente, met name als je de lening binnen een korte periode aflost (bijvoorbeeld 12 maanden). Bij langere looptijden betaal je doorgaans een variabele of vaste rente. Vergelijk de totale kosten goed. Voor meer details over de voorwaarden bij de aankoop van een elektrische fiets op afbetaling, lees je hier verder.